Arbeitgeber können die Gesundheit ihrer Mitarbeitenden fördern und dafür unter bestimmten Voraussetzungen einen Steuerfreibetrag nutzen. Hier lesen Sie, was dahintersteckt und wie das zur betrieblichen Krankenversicherung passt.
Der Freibetrag nach § 3 Nr. 34 EStG
Leistungen des Arbeitgebers zur Verbesserung des allgemeinen Gesundheitszustands und zur betrieblichen Gesundheitsförderung sind bis zu 600 Euro je Mitarbeiterin oder Mitarbeiter und Kalenderjahr steuerfrei. Voraussetzung ist, dass die Leistung zusätzlich zum ohnehin geschuldeten Arbeitslohn erbracht wird.
Welche Maßnahmen begünstigt sind
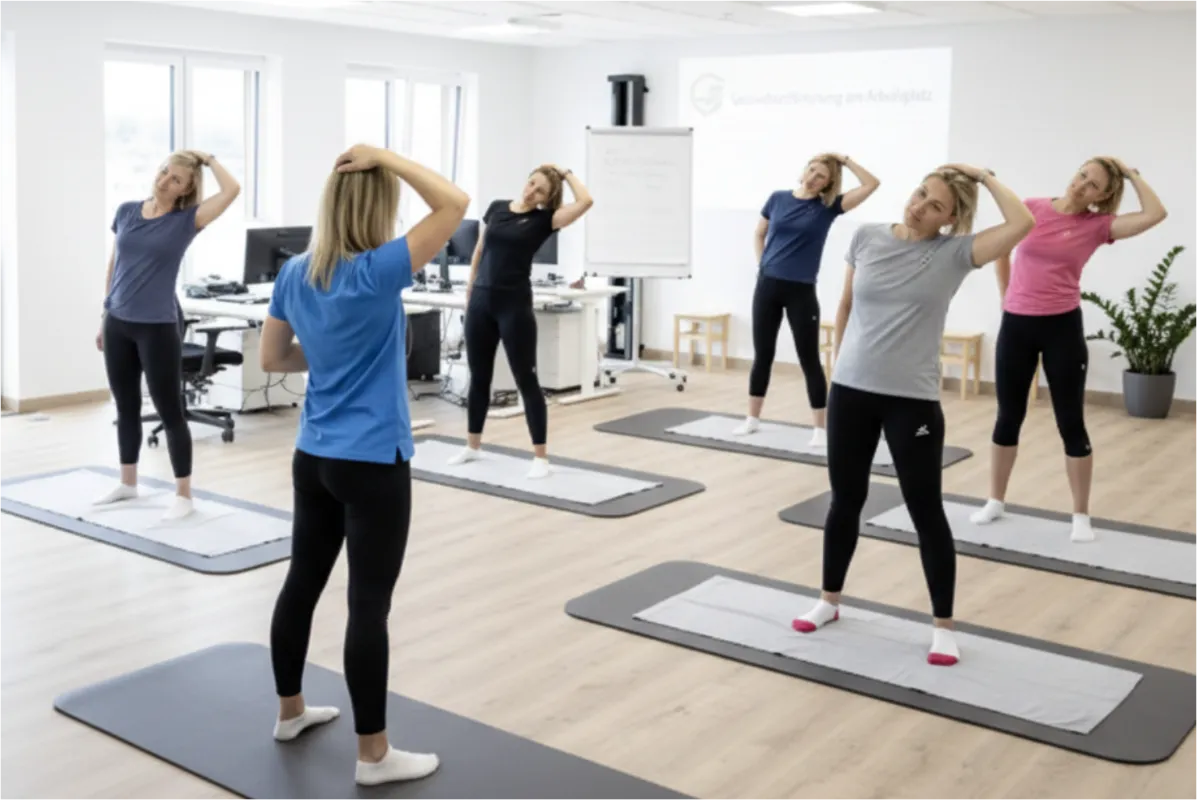
Begünstigt sind vor allem zertifizierte Präventionskurse und Maßnahmen der betrieblichen Gesundheitsförderung, die den Vorgaben der gesetzlichen Krankenkassen entsprechen. Typische Themen sind Bewegung, Ernährung, Stressbewältigung und Suchtprävention. Mitgliedsbeiträge für Sportvereine oder Fitnessstudios gehören in der Regel nicht dazu.
Gesundheitstage im Unternehmen
Gesundheitstage bündeln Information, Checks und Workshops und sind ein guter Einstieg in die betriebliche Gesundheitsförderung. Mehr dazu auf unserer Seite zur Gesundheitsförderung im Unternehmen.
Ergänzung durch die betriebliche Krankenversicherung
Während Gesundheitsförderung auf Prävention setzt, bietet die betriebliche Krankenversicherung zusätzliche Leistungen im Krankheitsfall, etwa beim Zahnarzt oder bei Sehhilfen. Beides zusammen ergibt ein stimmiges Gesundheitskonzept für Ihre Belegschaft.
Steuerliche Details klären
Ob eine konkrete Maßnahme unter den Freibetrag fällt, klären Sie am besten mit Ihrer Steuerberatung. Wir unterstützen Sie bei Konzept und Umsetzung.
Stand: Oktober 2026. Die Informationen sind allgemein und ersetzen keine steuerliche oder rechtliche Beratung.